Días de inventario pendiente (DIO): qué son, cómo calcularlos y cómo interpretarlos
Cymara ·
Los días de inventario pendiente (DIO) indican cuántos días tarda una empresa, de media, en vender el inventario que tiene en stock. Un DIO bajo suele reflejar una rotación ágil y mejor uso del cashflow. Un DIO alto puede señalar sobrestock, productos lentos, mala previsión de demanda o capital inmovilizado en mercancía que todavía no genera retorno.
Qué son los días de inventario pendiente
Los días de inventario pendiente, también conocidos como DIO por sus siglas en inglés, Days Inventory Outstanding, son un indicador financiero y operativo que mide el tiempo medio que el inventario permanece en la empresa antes de venderse.
En otras palabras, el DIO responde a una pregunta muy concreta: cuántos días tarda tu negocio en convertir stock en ventas.
Esta métrica es especialmente útil para ecommerce, retail, marcas con stock físico, distribuidores y empresas que necesitan equilibrar tres objetivos a la vez:
- Tener suficiente producto para no perder ventas
- Evitar exceso de inventario que bloquee caja
- Comprar mejor según demanda, rotación y estacionalidad
Un DIO por sí solo no dice si la empresa está bien o mal gestionada. Lo importante es interpretarlo en contexto: sector, tipo de producto, margen, estacionalidad, tiempos de proveedor y estrategia comercial.
Fórmula de los días de inventario pendiente
La fórmula más habitual para calcular los días de inventario pendiente es:
DIO = (Inventario medio / Coste de ventas) × Número de días del periodo
Para un cálculo anual, normalmente se utilizan 365 días:
DIO = (Inventario medio / Coste de ventas) × 365
También puedes calcularlo por mes, trimestre o temporada si tu negocio tiene una demanda muy variable.
Qué significa cada elemento de la fórmula
Inventario medio
Es el valor medio del inventario durante el periodo analizado. Se calcula así:
Inventario medio = (Inventario inicial + Inventario final) / 2
Sirve para evitar que el cálculo dependa solo del inventario de un día concreto.
Coste de ventas
Es el coste directo de los productos vendidos durante el periodo. No debe confundirse con la facturación, porque el DIO mide la relación entre el stock y el coste de lo que realmente se ha vendido.
Número de días
Es la duración del periodo analizado. Puede ser 365 días para un año, 90 días para un trimestre o 30 días para un mes.
Ejemplo sencillo de cálculo del DIO
Imagina que una empresa tiene estos datos anuales:
| Concepto | Valor |
|---|---|
| Inventario inicial | 80.000 € |
| Inventario final | 100.000 € |
| Coste de ventas anual | 600.000 € |
Primero calculamos el inventario medio:
Inventario medio = (80.000 + 100.000) / 2 = 90.000 €
Después aplicamos la fórmula:
DIO = (90.000 / 600.000) × 365 = 54,75 días
Esto significa que la empresa tarda, de media, unos 55 días en vender su inventario.
Cómo interpretar los días de inventario pendiente
La interpretación del DIO depende del tipo de negocio. No es lo mismo vender productos frescos, moda, electrónica, recambios industriales o artículos de baja rotación.
Como regla general:
- Un DIO bajo indica que el inventario se vende rápido
- Un DIO alto indica que el inventario tarda más en convertirse en ventas
- Un DIO demasiado bajo puede anticipar roturas de stock
- Un DIO demasiado alto puede indicar sobrestock, obsolescencia o mala planificación
La clave no es perseguir siempre el DIO más bajo posible, sino encontrar el nivel óptimo para vender sin quedarte sin producto y sin inmovilizar más capital del necesario.
Qué significa un DIO alto
Un DIO alto significa que la empresa mantiene inventario durante muchos días antes de venderlo. Esto puede afectar directamente a la rentabilidad porque el stock consume caja, espacio, atención operativa y capacidad de compra.
Las causas más habituales de un DIO alto son:
- Compras por intuición en lugar de previsión de demanda
- Exceso de stock en productos con baja rotación
- Promociones mal planificadas
- Catálogo demasiado amplio
- Errores en mínimos, máximos y puntos de reposición
- Poca visibilidad entre ventas, compras, operaciones y finanzas
- Estacionalidad no incorporada a la planificación
Un DIO alto no siempre es negativo. Puede ser normal en productos de larga fabricación, artículos importados, mercancía estacional o negocios con plazos de proveedor largos. El problema aparece cuando el inventario permanece parado sin una razón estratégica.
Qué significa un DIO bajo
Un DIO bajo suele indicar que el inventario rota rápido. Esto puede mejorar el cashflow, reducir costes de almacenamiento y liberar capital para comprar productos con mayor demanda.
Pero un DIO bajo también puede esconder un riesgo: si el stock se vende demasiado rápido y la reposición no llega a tiempo, la empresa puede sufrir roturas de stock.
Por eso, reducir el DIO no debe ser el único objetivo. La meta real es equilibrar rotación, disponibilidad y margen.
Diferencia entre DIO y rotación de inventario
El DIO y la rotación de inventario miden el mismo fenómeno desde perspectivas distintas.
| Métrica | Qué mide | Lectura |
|---|---|---|
| Rotación de inventario | Cuántas veces se vende y repone el inventario en un periodo | Velocidad del inventario |
| DIO | Cuántos días permanece el inventario antes de venderse | Tiempo en días |
La relación es inversa:
- Cuanto mayor es la rotación, menor suele ser el DIO
- Cuanto menor es la rotación, mayor suele ser el DIO
Por eso, ambas métricas deberían analizarse juntas. La rotación ayuda a ver la velocidad del inventario. El DIO ayuda a traducir esa velocidad a días, lo que facilita tomar decisiones de compra, reposición y financiación.
Por qué el DIO importa para el cashflow
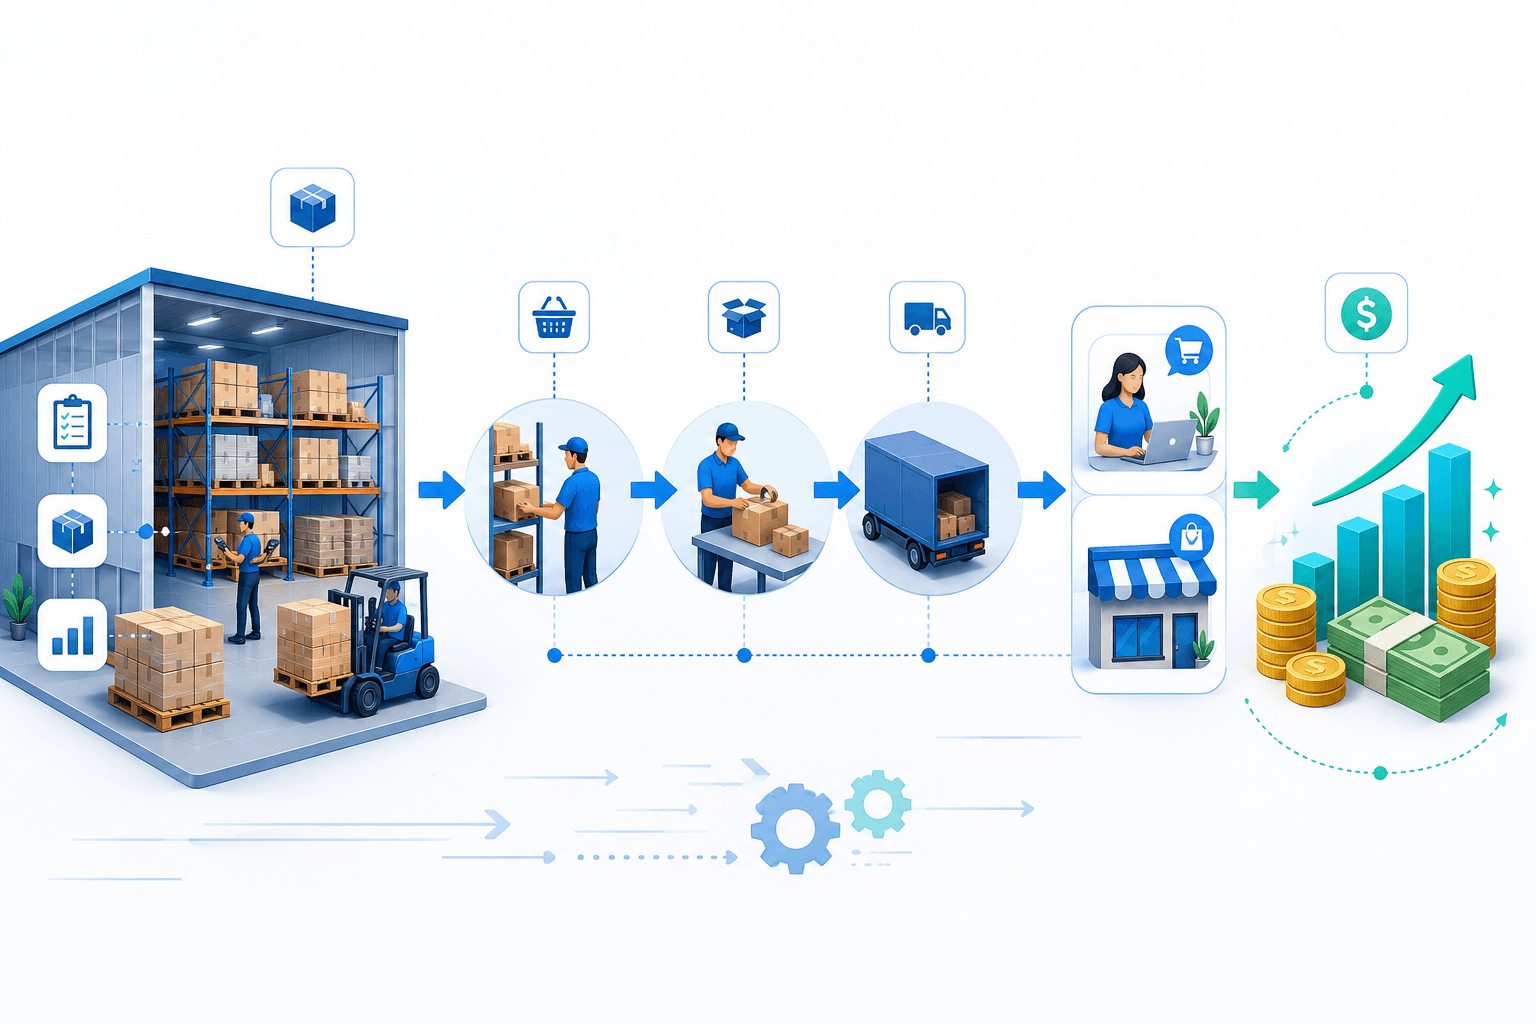
El inventario no vendido es dinero inmovilizado. Mientras un producto permanece en almacén, ese capital no puede utilizarse para adquirir referencias más rentables, invertir en marketing, mejorar operaciones o reforzar liquidez.
Un DIO mal gestionado puede provocar:
- Cashflow bloqueado en productos que no rotan
- Más costes de almacenamiento
- Mayor riesgo de obsolescencia
- Descuentos agresivos para liquidar stock
- Menor capacidad para comprar productos con demanda real
- Peor coordinación entre compras, ventas y finanzas
Por eso, el DIO no debería verse solo como una métrica financiera. Es una señal directa de cómo de bien está funcionando la planificación de inventario.
Cómo mejorar los días de inventario pendiente
Mejorar el DIO no significa simplemente comprar menos. Significa comprar mejor, anticipar la demanda y tomar decisiones con datos fiables.
Algunas acciones clave son:
- Analizar la demanda real por producto, canal y temporada
- Detectar referencias lentas antes de que acumulen sobrestock
- Ajustar puntos de reposición según rotación y lead time
- Separar productos estratégicos de productos prescindibles
- Revisar mínimos y máximos de stock
- Automatizar alertas de exceso y riesgo de rotura
- Coordinar compras, ventas, operaciones y finanzas con una única visión del inventario
- Medir el DIO por categoría, almacén y canal, no solo a nivel global
La mejora real aparece cuando el DIO deja de ser un número aislado y se convierte en una herramienta para decidir qué comprar, cuándo comprar y cuánto comprar.
Cómo puede ayudar Cymara
Cymara ayuda a empresas con stock físico a recuperar el control de su inventario combinando software de predicción con IA, consultoría estratégica de stock, informes accionables y gestión externalizada.
En la práctica, esto permite pasar de una gestión basada en intuición, Excel o decisiones dispersas a una planificación conectada con demanda, rotación, cashflow y disponibilidad.
Con Cymara puedes trabajar el DIO desde la raíz:
- Previsión de demanda para comprar con más precisión
- Identificación de sobrestock antes de que bloquee caja
- Alertas sobre productos con baja rotación
- Optimización de reposición según datos reales
- Dashboards para que dirección entienda el impacto financiero del inventario
- Acompañamiento experto para convertir métricas en decisiones operativas
El objetivo no es solo reducir los días de inventario pendiente. El objetivo es tener el stock correcto, en el momento correcto y con el menor capital inmovilizado posible.
Preguntas frecuentes sobre días de inventario pendiente
¿Qué significa DIO en inventarios?
DIO significa Days Inventory Outstanding, o días de inventario pendiente. Es una métrica que indica cuántos días tarda una empresa, de media, en vender el inventario que tiene disponible.
¿Qué significa inventario pendiente?
Inventario pendiente se refiere al inventario que todavía no se ha vendido o convertido en ingresos. En el contexto del DIO, representa el stock que permanece inmovilizado durante un periodo antes de transformarse en ventas.
¿Qué significan los días de inventario?
Los días de inventario indican el tiempo medio que una empresa mantiene productos en stock antes de venderlos. Cuantos más días de inventario haya, más tiempo permanece el capital invertido en mercancía.
¿Cómo se interpretan los días de venta en el inventario?
Los días de venta en el inventario se interpretan como la velocidad a la que el negocio convierte stock en ventas. Un número bajo suele indicar rotación rápida, mientras que un número alto puede señalar exceso de inventario, baja demanda o planificación deficiente.
¿Qué significan las siglas DIO para inventario?
Las siglas DIO significan Days Inventory Outstanding. En español se traducen como días de inventario pendiente y sirven para medir cuántos días permanece el inventario antes de venderse.